

Le moment est bien choisi
Si la propriété d’un avion est dans votre ligne de mire, le moment est bien choisi.
Le gouvernement du Canada a annoncé la nouvelle mégadéduction à la productivité, qui élargit les règles de passation en charges immédiate afin d’encourager les entreprises canadiennes à investir et à prendre de l’expansion.
Et un détail important mérite l’attention de ceux qui envisagent l’aviation privée : les aéronefs sont expressément inclus.
Traditionnellement, les entreprises déduisent le coût de leurs biens amortissables au fil du temps dans le cadre du régime canadien de déduction pour amortissement (DPA). Selon les nouvelles règles proposées, les entreprises admissibles pourraient plutôt passer immédiatement en charges la totalité du coût d’un éventail beaucoup plus large d’investissements admissibles, au cours de l’année où le bien devient prêt à être mis en service.
La mesure s’appliquerait à la plupart des biens amortissables admissibles acquis à compter du 15 septembre 2026, élargissant considérablement la gamme d’investissements pouvant faire l’objet d’une passation en charges immédiate.
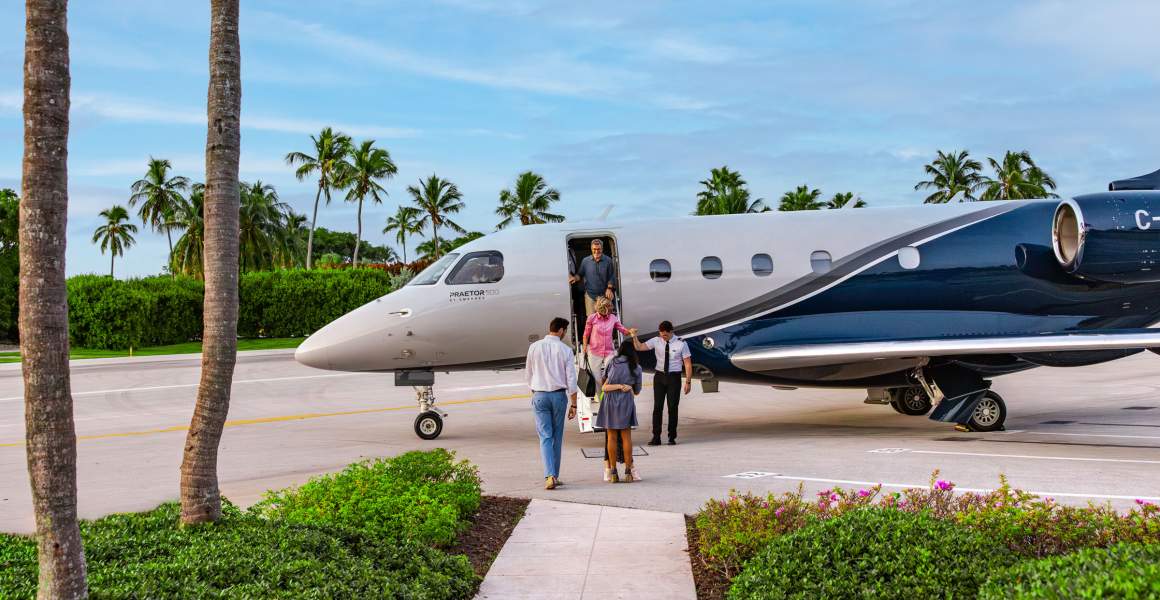

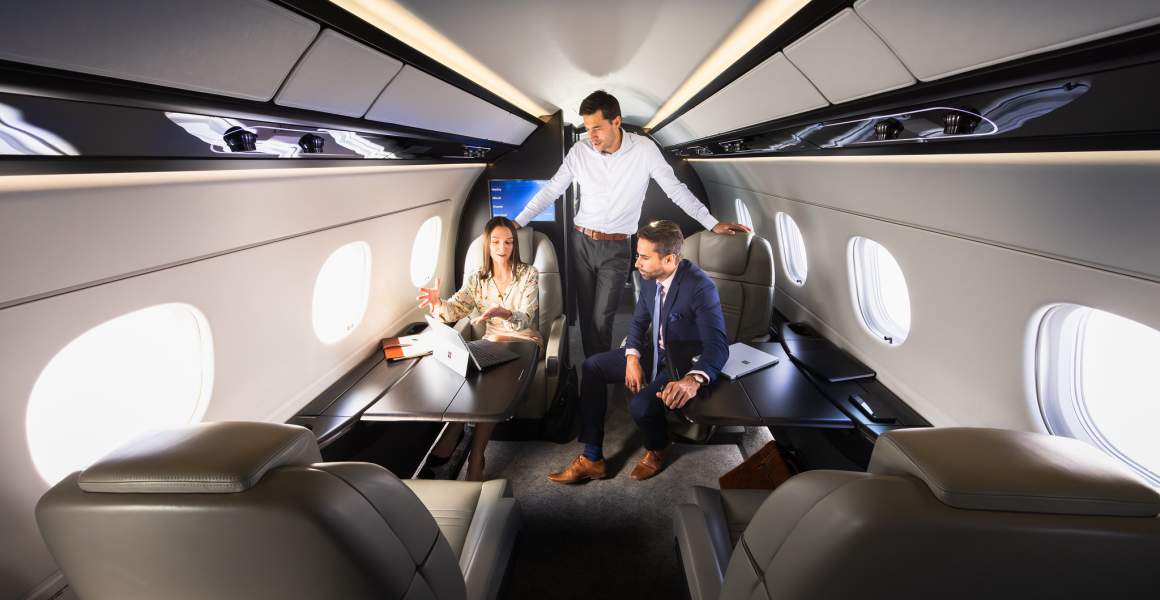
Que pourrait signifier cette mesure pour la propriété d’un aéronef?
Pour les entreprises qui envisagent déjà l’aviation privée, cette mesure ajoute un autre élément important à prendre en considération.
Un aéronef d’affaires, c’est bien plus qu’un moyen de se rendre du point A au point B. Il vous donne un meilleur contrôle sur votre horaire, facilite les déplacements vers plusieurs destinations, vous donne accès à des aéroports plus près de l’endroit où vous devez être et transforme le temps de déplacement en temps que vous pouvez réellement mettre à profit.
Désormais, la possibilité de passer immédiatement en charges un investissement admissible dans un aéronef pourrait rendre l’analyse de rentabilité de la propriété encore plus avantageuse, qu’il s’agisse de la propriété intégrale d’un aéronef ou de la copropriété d’un jet privé.
Qu’en est-il de la copropriété de jets privés?
C’est ici que les choses deviennent particulièrement intéressantes, surtout parce que la copropriété de jets privés est parfois mal comprise.
Contrairement aux vols nolisés ou aux programmes de cartes d’heures de vol, la copropriété de jets privés constitue une véritable forme de propriété d’aéronef. Lorsque vous achetez une part en copropriété avec AirSprint, vous acquérez une part de propriété dans un aéronef et détenez légalement le titre de propriété correspondant à cette part.
Cette distinction est importante dans le contexte de la nouvelle Mégadéduction à la productivité. Les achats admissibles liés à la propriété d’un aéronef peuvent donner droit à la déduction, tandis que les vols nolisés et les programmes de cartes d’heures de vol ne confèrent aucun droit de propriété sur un aéronef. Pour les entreprises qui n’ont pas besoin ou ne souhaitent pas posséder un aéronef en entier, la copropriété de jets privés offre une autre façon d’investir dans l’aviation d’affaires tout en pouvant bénéficier des nouvelles règles de passation en charges immédiate.
Chez AirSprint, vous achetez une part en fonction du nombre d’heures que vous prévoyez voler chaque année. Vous bénéficiez d’un accès garanti à votre catégorie de jet, de coûts prévisibles et de la flexibilité de la flotte, tandis qu’AirSprint prend en charge les aspects opérationnels de la propriété, notamment les pilotes, l’entretien, l’assurance et la gestion quotidienne de l’aéronef.
Pour les entreprises qui envisagent la copropriété de jets privés, ainsi que pour les copropriétaires actuels qui songent à effectuer un investissement supplémentaire dans un aéronef, la Mégadéduction à la productivité ajoute un nouvel élément important à prendre en considération au moment d’évaluer leurs futurs besoins en matière d’aviation privée.
Est-ce le bon moment pour investir?
La décision d’investir dans l’aviation privée devrait toujours commencer par ce qui convient le mieux à votre entreprise et à votre façon de voyager.
Mais si la propriété d’un aéronef faisait déjà partie de vos projets, la combinaison des avantages opérationnels de l’aviation privée et de ce nouvel avantage fiscal rend le moment particulièrement intéressant pour explorer vos options.
Pour les entreprises canadiennes, la Mégadéduction à la productivité proposée ajoute un nouvel élément important à prendre en considération lorsqu’elles évaluent la propriété d’un aéronef. Les achats admissibles visant la propriété intégrale d’un aéronef ou une part en copropriété d’un jet privé peuvent faire l’objet d’une passation en charges immédiate. Dans le cadre de la copropriété de jets privés, l’acheteur possède une part de l’aéronef et détient légalement le titre de propriété correspondant, ce qui distingue cette solution des vols nolisés et des programmes de cartes d’heures de vol, qui donnent accès à un aéronef sans en conférer la propriété. Pour les entreprises qui envisagent un investissement dans un aéronef, la nouvelle déduction pourrait avoir une incidence importante sur les considérations financières et le moment choisi pour effectuer cet investissement.
Annonce du premier ministre du Canada
Gouvernement du Canada | Nouvelles du ministère des Finances Canada
Annonce de l’Association canadienne de l’aviation d’affaires (ACAA)
--------------------